Un coup de marteau mal placé, une chute à vélo, un litige de voisinage qui s’envenime… Ces situations n’arrivent pas qu’aux autres. On ne les anticipe pas et leurs conséquences peuvent peser lourd, physiquement, financièrement et moralement.
La Garantie Accidents de la Vie (GAV) et la protection juridique (PJ) répondent chacune à un de ces risques. Utilisées ensemble, elles couvrent un champ très large d’accidents qui peuvent survenir dans votre quotidien.
La GAV : se protéger en cas de blessure irréversible
La GAV est un contrat de prévoyance. Elle intervient lorsqu’un accident de la vie privée entraîne un préjudice corporel et des séquelles durables. Elle couvre les accidents de la vie privée dans son ensemble (accidents domestiques, de sport, de vacances et de loisirs), en France comme à l’étranger, hors accident de la circulation et dommages causés à un tiers.
Selon le taux d’invalidité permanente fixé par le médecin, l’assuré perçoit une indemnité, accompagnée de services d’assistance (aide à domicile, aménagement de la résidence…). À titre d’exemple, la prise en charge démarre dès 1 % de séquelles permanentes, sans questionnaire médical et le plafond d’indemnisation atteint 1 000 000 € dès la première année pour les contrats concernés par l’offre.
Le contrat est flexible : plusieurs formules existent selon la situation familiale et l’on choisit qui on souhaite assurer à ses côtés. Il peut être souscrit seul ou en complément d’autres contrats.
Les accidents sont plus fréquents qu’on ne le pense
Les statistiques citées dans la documentation parlent d’elles-mêmes :
- En bricolant : 300 000 accidents sont comptabilisés chaque année. Patrick se luxe l’épaule en fixant une planche : il conserve 3 % de séquelles permanentes et est indemnisé.
- À la maison : 77 % des accidents des 0 à 4 ans y surviennent. Laura, dont le tendon est sectionné par une porte qui claque, garde 5 % de séquelles permanentes.
- À vélo : dans 70 % des cas, le cycliste chute seul.
- L’hiver : 2 millions de personnes âgées chutent chaque hiver.
- Au ski : 150 000 personnes sont accidentées chaque année, dont 95 % sur piste. Mathieu, 16 ans, conserve 30 % de séquelles permanentes après une lourde chute et bénéficie de soutien scolaire à domicile en plus de son indemnisation.
Pour les sports à risque (parachutisme, plongée, alpinisme…), une option dédiée existe. Certains contrats peuvent aussi couvrir les agressions, attentats, accidents médicaux et catastrophes naturelles.
Pourquoi la Sécurité sociale ne suffit pas ?
La Sécurité sociale n’indemnise que les trois premiers mois d’arrêt de travail, puis les indemnités deviennent dégressives. En cas d’invalidité durable, un manque à gagner peut apparaître. La GAV constitue ainsi une protection complémentaire qui peut contribuer à compenser la perte de revenus consécutive à l’accident.
Prenons une personne qui tombe d’un toit et devient handicapée moteur : elle devra peut-être changer de métier, adapter son logement et repenser tout son quotidien. Le préjudice est évalué selon une grille de postes de préjudice (perte de revenus, aménagements, préjudice physique…).
Une garantie souvent confondue avec la santé
La GAV est souvent perçue comme un contrat santé, alors que c’est un contrat de prévoyance. La complémentaire santé rembourse des frais de soins, alors que la GAV indemnise les conséquences durables d’un accident. Elles ne se substituent pas l’une à l’autre.
La protection juridique : déléguer le litige
La protection juridique intervient dans les conflits avec un tiers. Selon la formule souscrite, elle peut intervenir dans une multitude de domaines…
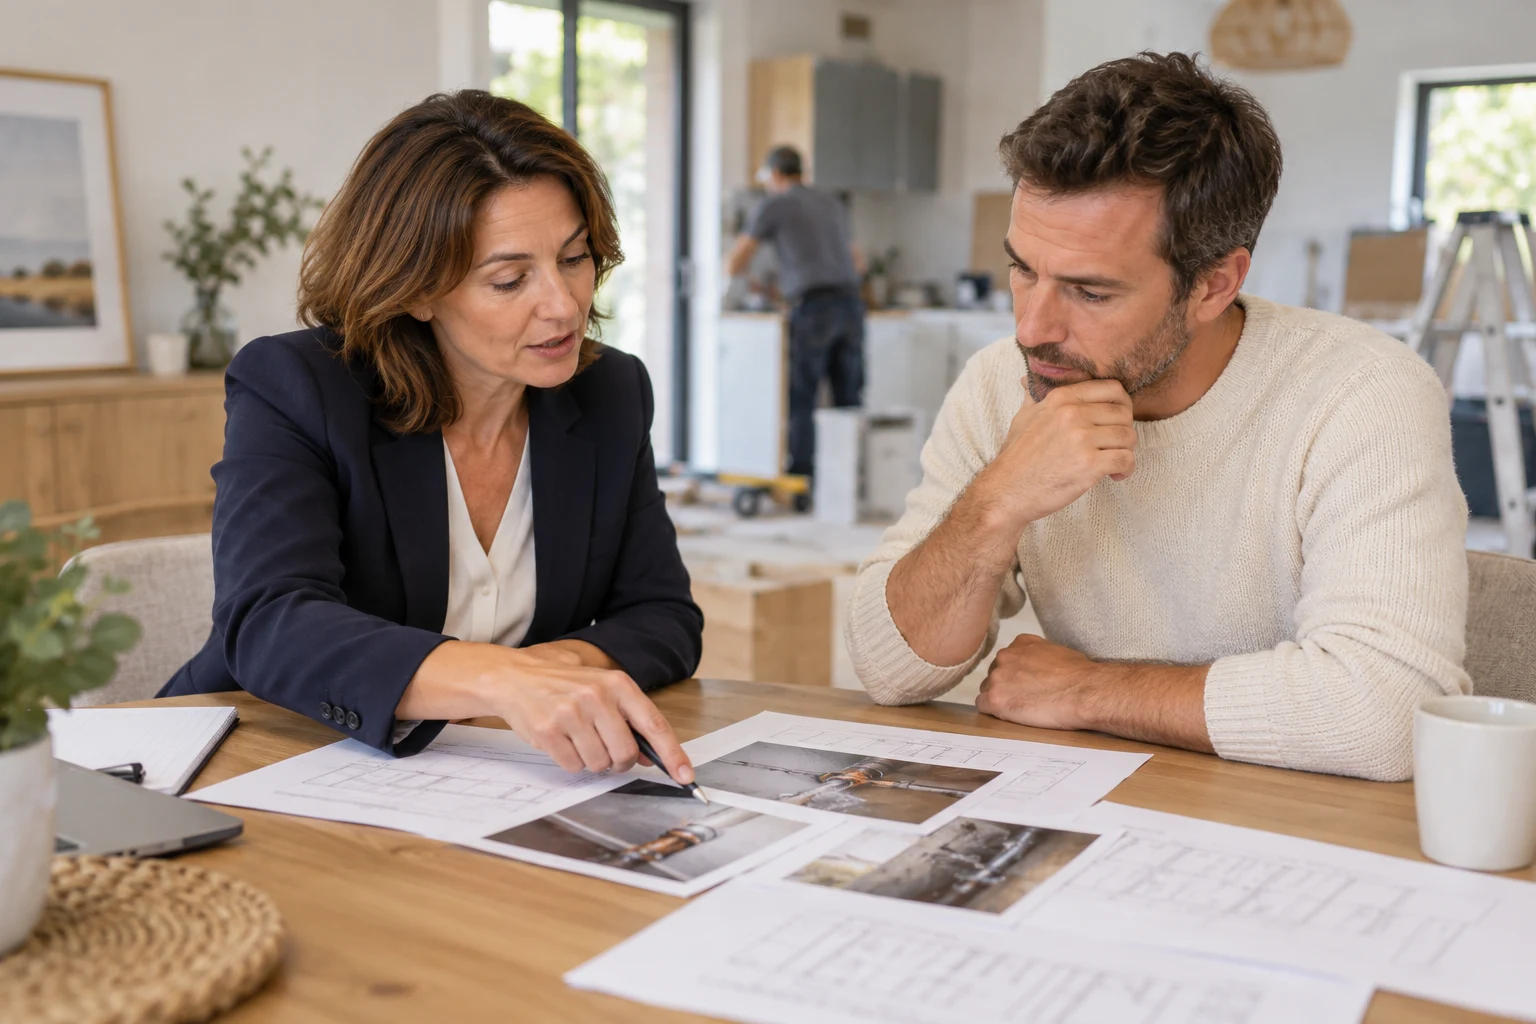
À titre d’exemple, un artisan intervient à votre domicile afin de réaliser des travaux de rénovation. Lors de son intervention, il endommage votre tuyauterie et refuse de revenir effectuer les réparations. La protection juridique se substitue à vous pour faire valoir vos droits. Elle tentera de trouver une solution à l’amiable avant de vous accompagner dans une potentielle procédure juridique.
Pour l’assuré, c’est un facilitateur : il délègue le problème à des experts qui prennent contact, conseillent et l’accompagnent financièrement dans ses démarches juridiques.
Pourquoi choisir une protection juridique spécialisée ?
La Protection Juridique peut être incluse dans un contrat automobile ou habitation mais avec un plafond relativement bas. Les compagnies spécialisées en protection juridique offrent en général un accompagnement plus précis et plus professionnel. Pour comparer, on regarde :
- L’expertise de l’assureur ;
- La qualité de la gestion du contrat ;
- Le plafond d’indemnisation ;
- Les domaines d’intervention ;
- La réactivité.
Deux garanties additionnelles, mais à absolument considérer
Ni la GAV ni la PJ ne sont obligatoires. Elles sont additionnelles et dans un contexte de pouvoir d’achat tendu, beaucoup préfèrent économiser dessus. Elles restent d’ailleurs plutôt méconnues.
Chez Groupe FEA, la GAV et la protection juridique font systématiquement partie du devoir de conseil apporté à nos clients lors du rendez-vous afin de vous proposer l’ensemble des solutions adaptées à votre situation.
Personne n’a envie d’imaginer un accident grave mais cela peut arriver, et la santé n’a pas de prix. Quant à la protection juridique, elle apaise le quotidien en cas de litige.
Pour faire le point sur votre situation, nos conseillers réalisent un audit complet de votre vie, de vos besoins et de vos attentes. Contactez-nous.